Todo comenzó el 3 de noviembre de 2026, cuando millones de paraguayos que intentaban acceder a la aplicación bancaria de Ueno descubrieron que ya no podían disponer de su dinero. En cuestión de días, la situación financiera desembocó en una crisis política en la que el presidente del país fue apartado del cargo, puesto bajo arresto domiciliario y acusado de varios delitos relacionados con la corrupción.
La crisis política y financiera pone de manifiesto una contradicción central del reciente desarrollo económico de Paraguay. Ueno, un banco celebrado por ampliar el acceso de la población a los servicios financieros, creció gracias a unas relaciones inusualmente estrechas con las élites políticas y las instituciones públicas. Y aunque la crisis de Ueno sorprendió, había señales de alarma evidentes.
Como investigadores especializados en distintos aspectos del desarrollo político, económico y medioambiental contemporáneo de Paraguay, creemos que el colapso plantea preguntas inquietantes sobre quién se beneficia de la modernización financiera, quién la controla y quién asume los riesgos cuando fracasa. Las relaciones políticas a través de las cuales crecen las instituciones financieras, los reguladores ejercen su autoridad y los recursos públicos se confían a empresas privadas son cuestiones de importancia nacional, especialmente en un país que se ha presentado internacionalmente como un modelo de estabilidad económica.
Un banco que creció más rápido que la supervisión
Fundado como entidad de crédito digital en 2021, Ueno atrajo clientes con servicios de banca móvil y ofertas de devolución de dinero. Su expansión acercó servicios útiles a personas desatendidas por los bancos convencionales, incluidos los habitantes de zonas rurales. Ueno también amplió el mercado de las tarjetas de crédito a clientes con bajos ingresos, una medida sin precedentes frente a las prácticas bancarias anteriores, mucho más restrictivas.
A medida que Ueno se expandía, Paraguay atraía cada vez más a los inversores, interesados por sus bajos impuestos, su estabilidad económica y sus políticas favorables a las empresas. Presentado por algunos como el «Dubái de Sudamérica», el país también se convirtió en un imán para influentes conservadores, especialmente de Brasil, que contraponían el modelo económico paraguayo a la supuesta mala gestión de los gobiernos de izquierda de otros países de la región. De hecho, durante la presidencia de Santiago Peña, Paraguay ha sido uno de los aliados latinoamericanos más entusiastas de la Administración Trump y de su amplia visión regional.
Pero, bajo esa apariencia de estabilidad financiera, Ueno se encontraba al borde de un problema mucho más profundo.
El Banco Central actuó finalmente después de que unos ajustes contables situaran el índice de solvencia de Ueno por debajo de la mitad del mínimo legal. Sin embargo, los problemas habían aparecido antes. Entre ellos figuraba un informe de supervisión publicado por los reguladores bancarios en junio de 2026, que describía préstamos por unos 146 millones de dólares a tres empresas vinculadas al Grupo Vázquez, accionista mayoritario de Ueno. Algunas compañías habían sido transferidas a empleados del grupo; los supervisores cuestionaron las garantías y el destino último de los fondos.
Que estas señales de alarma pasaran inadvertidas plantea otra pregunta: por qué los reguladores no tenían un control más estricto de la situación y no fueron capaces de limitar mejor la exposición al riesgo.
En cualquier caso, los problemas de Ueno quedaron al descubierto de forma dramática el 2 de noviembre, cuando el Banco Central sometió a Ueno a un procedimiento de resolución, un proceso similar a la quiebra, pero gestionado directamente por el Banco Central de Paraguay. La entidad, que afirma contar con casi tres millones de clientes —aproximadamente la mitad de la población del país—, suspendió las operaciones.
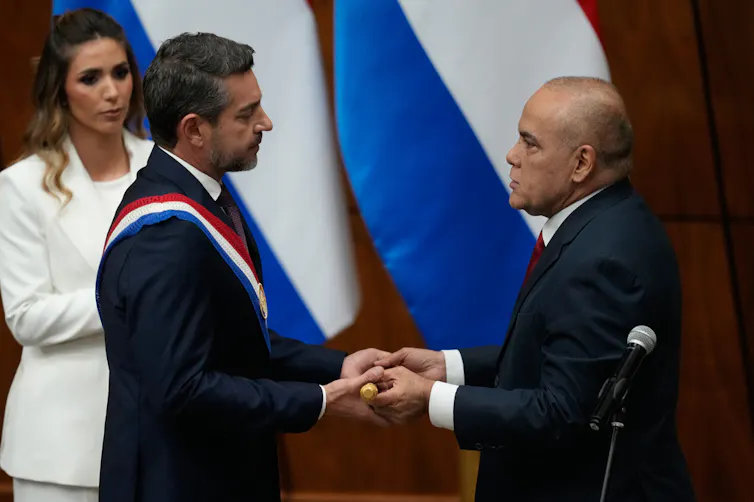
La crisis implicó rápidamente al partido gobernante. Peña, economista de formación, elegido presidente en 2023 y estrechamente vinculado al banco, dimitió el 5 de noviembre. Después, el Senado votó por unanimidad su destitución, lo que le privó de su inmunidad parlamentaria. Fue puesto rápidamente bajo arresto domiciliario y acusado de corrupción. Le sucedió su vicepresidente, Pedro Alliana, que juró el cargo para ejercerlo hasta 2028.
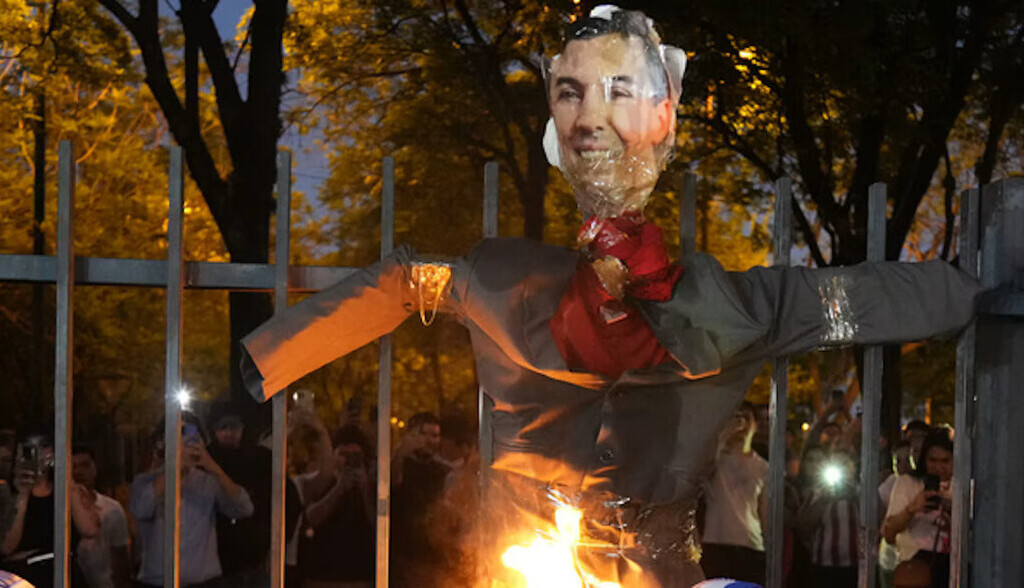
Mientras tanto, la crisis ha provocado protestas generalizadas, también frente al Congreso, donde los ciudadanos acusan a Peña y al gobernante Partido Colorado de «robarles» sus ahorros.
Cuando el regulador conoce a los regulados
Una parte de la historia de Ueno es también la historia de la cercanía entre las élites políticas y financieras de Paraguay.
Carlos Carvallo presidió el banco predecesor de Ueno antes de que Peña lo nombrara presidente del Banco Central de Paraguay en 2023. Carvallo dimitió el 3 de noviembre y desde entonces ha sido acusado de los mismos delitos de corrupción que Peña. Por su parte, el Banco Central paraguayo afirma que Carvallo se abstuvo de intervenir en cualquier decisión relativa a Ueno.
Sin embargo, los posibles conflictos de intereses eran mucho más profundos. Peña había dirigido anteriormente Banco Basa, vinculado al líder del Partido Colorado y expresidente Horacio Cartes, que conserva una influencia considerable y fue decisivo para impulsar la salida de Peña del cargo. El ministro de Hacienda, Carlos Fernández Valdovinos, también formó parte del consejo de administración de Basa. Los periodistas locales habían documentado estas relaciones de puertas giratorias al principio del mandato de Peña.
Según las informaciones publicadas, Peña tenía una participación del 1,58 % en Ueno Holding, que compartía accionista principal, el Grupo Vázquez, con el banco Ueno. Su hermano Francisco tenía acciones en U Holdings, con sede en Luxemburgo, accionista indirecto del banco. Otro accionista era Juan Carlos López Moreira, antiguo jefe de gabinete de Cartes. Ambos hermanos salieron de esas participaciones en 2025.
Peña ha negado cualquier irregularidad, mientras que la Fiscalía examina las denuncias relativas a sus antiguos intereses empresariales y a la supervisión financiera de su Administración.
La presencia de importantes reservas de fondos públicos hizo que estos vínculos tuvieran consecuencias especialmente relevantes. Ueno tenía aproximadamente 850 millones de dólares en fondos públicos, incluidos 355 millones de dólares del sistema de seguridad social del país, el IPS, procedentes de fondos sanitarios y de jubilación. Esa cantidad representaba aproximadamente el 9 % de la cartera de inversiones del IPS.
Bajo la presidencia de Jorge Brítez, nombrado por Peña, el IPS relajó en 2023 los requisitos para los depósitos bancarios y eliminó en 2024 un límite de exposición basado en el capital. Durante ese mismo periodo, sus depósitos en Ueno aumentaron considerablemente. La empresa tecnológica ITTI, del Grupo Vázquez, obtuvo al menos 2,3 millones de dólares en contratos públicos después de la llegada de Peña al poder, frente a los 675.000 dólares anteriores. ITTI atribuyó el incremento a la expansión de su actividad y negó que existiera un conflicto de intereses.
En conjunto, estos vínculos y los cambios normativos plantean preguntas importantes sobre la captura regulatoria y otros posibles conflictos de intereses.
Lo que dejan fuera las cifras de crecimiento
Los avances económicos de Paraguay son reales. En agosto, el Fondo Monetario Internacional proyectó un crecimiento del 4,4 % en 2026, después del 6,6 % registrado en 2025. Moody’s concedió a la deuda del país la calificación de grado de inversión en 2024, y S&P hizo lo mismo en 2025. Las exportaciones de energía hidroeléctrica, la agricultura y las nuevas infraestructuras siguen sustentando la economía.
Washington también está incorporando a Paraguay con mayor firmeza a su estrategia económica regional. El 23 de octubre, el país se convirtió en el vigésimo sexto firmante de la Declaración Pax Silica, una iniciativa relacionada con los minerales críticos, la energía hidroeléctrica y las infraestructuras de computación avanzada. Aunque el anuncio no especificó compromisos de financiación, muestra cómo los recursos de Paraguay y su percibida previsibilidad política se están presentando como activos estratégicos.
Pero las cifras de crecimiento y las calificaciones crediticias dicen poco sobre quién configura la supervisión financiera o quién asume los costes de las quiebras bancarias. El legado del clientelismo político en Paraguay hace necesario examinar las conexiones políticas y empresariales y los cambios en las normas de inversión de los fondos públicos.
El coste social y la cuestión del Partido Colorado
Paraguay ya ha pasado por una situación similar. Entre 1995 y 1998, cerraron 13 bancos y 35 entidades financieras, con unos costes directos estimados por el FMI entre el 10 % y el 13 % del producto interior bruto del país. Aquello precedió a una crisis bancaria de menor magnitud a comienzos de la década de 2000. Ambos episodios pusieron de manifiesto la debilidad de la supervisión y los préstamos vinculados.
El sistema de garantía de depósitos de Paraguay, que cubre saldos de hasta unos 38.000 dólares, está diseñado para limitar las pérdidas de los depositantes, y el Banco Central paraguayo insiste en que el problema está circunscrito al caso más reciente. Sin embargo, las transferencias de cuentas ya han puesto a prueba el sistema y provocado interrupciones en varias entidades bancarias.
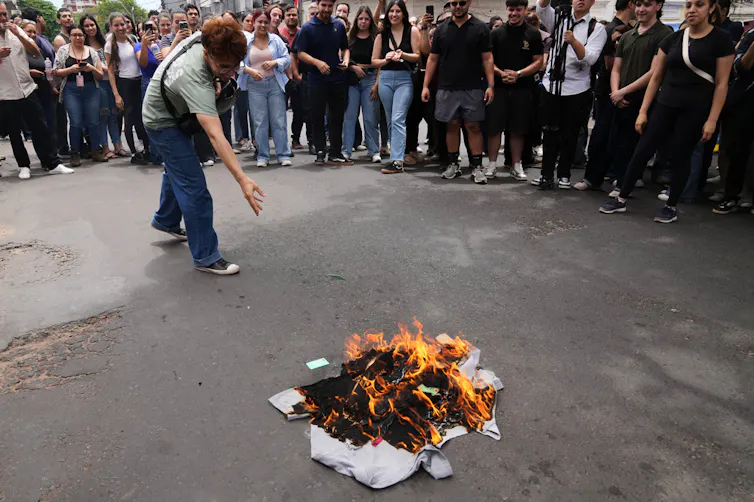
Sin embargo, para la mayoría de los paraguayos, la crisis no se manifestó a través de indicadores financieros o macroeconómicos técnicos, sino de una manera mucho más directa: al comprobar en sus teléfonos que no podían acceder a su dinero. Los salarios, las pensiones y los ahorros quedaron bloqueados al mismo tiempo. Jóvenes empleados de Ueno quemaron sus tarjetas de empresa frente al Ministerio de Trabajo para exigir el pago de los salarios atrasados.
La policía antidisturbios utilizó gas pimienta y balas de goma contra los depositantes que marchaban hacia el Congreso. Para las pequeñas empresas que operaban con Ueno y pagaban a sus empleados a través del banco, la actividad económica real se paralizó.
Esta indignación generalizada cuestiona las pretensiones del partido gobernante de representar una visión económica que, según sostiene, constituye el motor del crecimiento futuro. Sigue sin estar claro si conducirá a un cambio institucional o a una remodelación interna del Partido Colorado. La prueba estará en cómo actúen a partir de ahora los legisladores y los reguladores paraguayos, y en si consiguen separar la supervisión bancaria y los depósitos públicos de las redes partidistas y empresariales.
En cualquier caso, el mito del «Dubái de Sudamérica» ha quedado seriamente cuestionado. Aunque las protestas han sido notables, el Partido Colorado ha conseguido, por ahora, resolver su propia crisis interna sacrificando rápidamente a figuras clave de su élite política, incluido el presidente.
Marco Castillo, doctor en Sociología, recién graduado y exdirector de investigación del Centro de Estudios Latinoamericanos, Latinos y Caribeños del Graduate Center de CUNY, y Sheyla Rios Galeano, estudiante de doctorado en dimensiones humanas de los recursos naturales en la Universidad Estatal de Colorado, han contribuido a este artículo.
Joel E. Correia, profesor asociado de Dimensiones Humanas de los Recursos Naturales, Universidad Estatal de Colorado
Este artículo se republica de The Conversation bajo una licencia Creative Commons.