- Abencys identifica cinco señales que pueden anticipar una crisis de liquidez empresarial, desde los retrasos en los cobros hasta la dependencia del crédito para afrontar los gastos habituales.
- La detección temprana de los desequilibrios de tesorería permite adoptar medidas antes de que las dificultades financieras comprometan la continuidad del negocio.
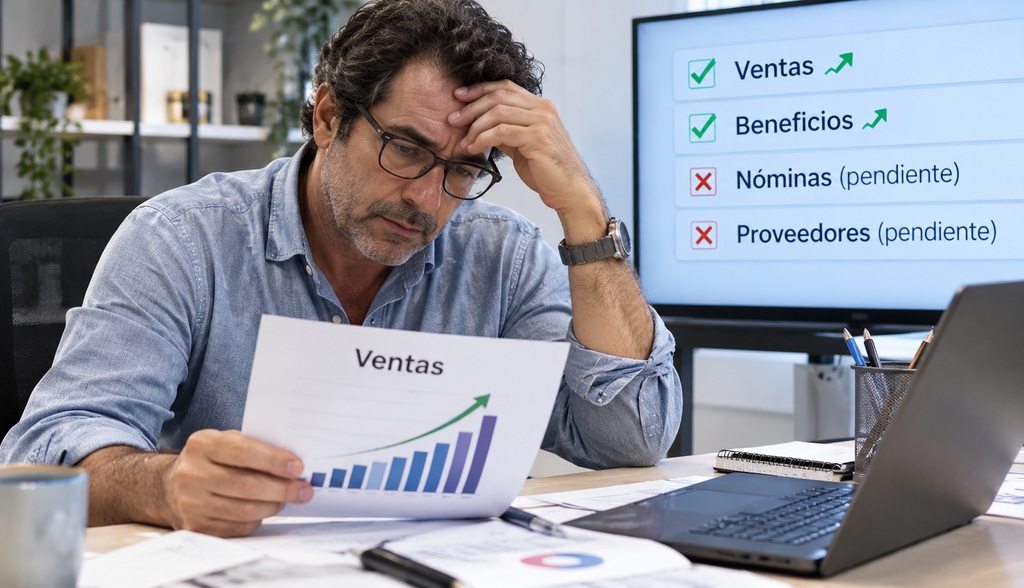
Facturar más no siempre significa tener una empresa financieramente sana. Una compañía puede incrementar sus ventas, mantener una cartera estable de clientes e incluso cerrar el ejercicio con beneficios y, al mismo tiempo, encontrarse con dificultades para hacer frente a sus obligaciones de pago. Esta situación, que puede pasar inadvertida mientras la actividad comercial continúa desarrollándose con normalidad, constituye una de las principales señales de alerta de lo que se conoce como insolvencia silenciosa.
El problema aparece cuando existe un desajuste entre los ingresos contabilizados y el dinero del que realmente dispone la empresa. Los retrasos en los cobros, los vencimientos de deuda o la necesidad de financiar los gastos corrientes pueden generar tensiones de tesorería que, si no se identifican y gestionan a tiempo, terminan afectando a la estabilidad financiera del negocio.
En este contexto, Abencys, despacho de abogados especializado en reestructuración e insolvencia empresarial, señala que detectar los primeros síntomas de deterioro financiero resulta fundamental para evitar que una dificultad puntual de liquidez evolucione hacia una situación más compleja.
Una de las principales confusiones en la gestión empresarial consiste en equiparar rentabilidad con liquidez. Sin embargo, ambos conceptos responden a realidades diferentes: mientras la rentabilidad refleja la capacidad de una compañía para generar beneficios, la liquidez determina si dispone de los recursos necesarios para cumplir sus obligaciones de pago cuando vencen.
Las cinco señales que pueden anticipar una crisis de liquidez
Aunque las dificultades financieras no siempre se manifiestan de forma inmediata, existen determinados indicadores que permiten identificar un posible deterioro de la tesorería antes de que comprometa la continuidad de la actividad.
1. Aumentan las ventas, pero los clientes tardan cada vez más en pagar. El crecimiento de la facturación puede generar una falsa sensación de estabilidad cuando no viene acompañado de una entrada efectiva de dinero. Si los plazos de cobro se alargan mientras la empresa debe seguir afrontando sus gastos habituales, las necesidades de financiación pueden incrementarse incluso en etapas de expansión.
2. El crédito deja de ser una herramienta de apoyo y se convierte en una necesidad permanente. Las líneas de financiación forman parte de la gestión habitual de muchas empresas. Sin embargo, cuando su utilización se vuelve imprescindible para afrontar sistemáticamente nóminas, alquileres o pagos ordinarios, puede evidenciar un desequilibrio entre la generación de efectivo y las obligaciones financieras.
3. Los retrasos a proveedores se convierten en una práctica recurrente. Aplazar pagos de manera puntual no implica necesariamente una situación de insolvencia. No obstante, cuando la compañía necesita renegociar constantemente los vencimientos o acumula facturas pendientes para mantener su actividad, puede estar trasladando sus tensiones de liquidez a otras empresas de su cadena de suministro.
4. Los vencimientos de deuda superan la capacidad de generar liquidez. Obtener resultados positivos no garantiza disponer de dinero suficiente en el momento en que deben atenderse las obligaciones. Una elevada inversión en existencias, los importes pendientes de cobro o la concentración de vencimientos financieros pueden explicar por qué una empresa rentable atraviesa dificultades de tesorería.
5. La empresa desconoce sus necesidades de efectivo a corto y medio plazo. La ausencia de previsiones actualizadas de tesorería dificulta anticipar desajustes entre cobros y pagos. Sin una planificación adecuada, las decisiones financieras pueden acabar adoptándose bajo presión, reduciendo el margen disponible para negociar con acreedores o buscar alternativas de financiación.
“La aparición de estas señales no significa necesariamente que una empresa se encuentre en situación de insolvencia. Una dificultad puntual de tesorería puede resolverse con una adecuada planificación financiera, pero cuando los desequilibrios se prolongan y afectan a la capacidad de afrontar los pagos, es fundamental analizar la situación económica y jurídica de la compañía”, explica Alejandro Ingram, socio de Abencys.
“El principal riesgo de no actuar a tiempo es que un problema inicialmente gestionable termine desencadenando consecuencias más graves, como la pérdida de confianza de los proveedores, las dificultades para acceder a financiación o la acumulación de deudas pendientes”, concluye Ingram.
Ante este tipo de situaciones, la revisión periódica de las previsiones de tesorería, el análisis de los compromisos financieros y la identificación temprana de posibles desequilibrios permiten a las empresas disponer de un mayor margen de actuación. Desde Abencys recuerdan que abordar las dificultades financieras antes de que se agraven facilita la valoración de alternativas para preservar la actividad y evitar que los problemas de liquidez terminen comprometiendo la viabilidad del negocio.